La vivienda en España (2025): Lo que pudo ser y no fue.
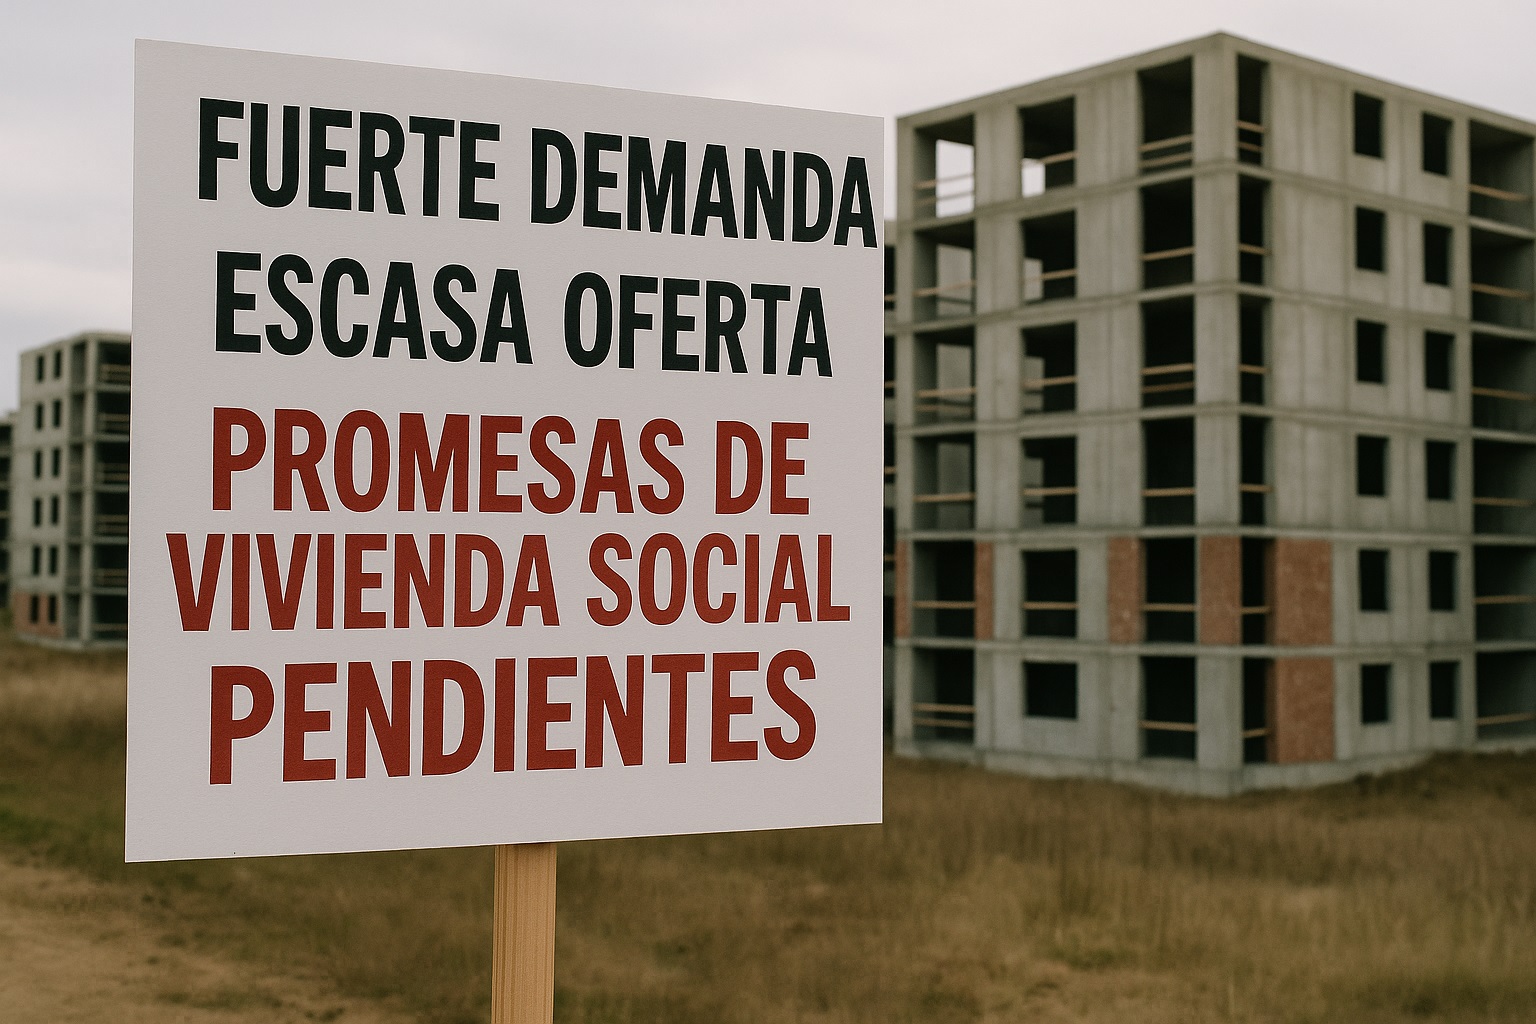
Demanda firme, oferta insuficiente y promesas de vivienda social pendientes.
La situación del mercado de la vivienda en España en 2025 puede describirse con dos palabras: tensión y divergencia territorial. Aunque las compraventas han mostrado signos de actividad, los precios y los alquileres permanecen al alza en buena parte del país; al mismo tiempo, la producción de vivienda nueva y la puesta a disposición de vivienda social no han cerrado la brecha entre oferta y demanda.
Precios que siguen subiendo, con focos calientes
Los indicadores oficiales muestran que los precios de la vivienda mantienen incrementos significativos: el Índice de Precios de la Vivienda (INE) sigue registrando subidas interanuales que, en algunos trimestres, superan la media europea. Esta evolución no es homogénea: comunidades como Madrid o zonas turísticas (Baleares, Canarias) muestran subidas por encima de la media, mientras que otras regiones experimentan un moderado enfriamiento en compraventas. El resultado es una brecha territorial creciente entre mercados caros y mercados periféricos.
Alquileres: presión persistente sobre la demanda
Los datos de mercado y los informes de portales inmobiliarios confirman que el mercado del alquiler ha sufrido incrementos relevantes en los últimos años, con subidas anuales que superan en muchos casos el 10% (según informes sectoriales). Este encarecimiento, unido a la limitada oferta de vivienda asequible, está desplazando la demanda hacia soluciones alternativas (alquiler por habitaciones, desplazamiento a municipios periféricos) y está tensionando especialmente a colectivos jóvenes y con menores ingresos.
Oferta insuficiente: velocidad de construcción y modelos productivos
El problema estructural es claro: España no está edificando al ritmo que exige la demanda. Estudios y análisis sectoriales subrayan la necesidad de incrementar el volumen anual de producción (cientos de miles de viviendas según distintos cálculos) y de modernizar los procesos constructivos mediante industrialización para acortar plazos y reducir costes. Programas públicos que apuestan por la construcción industrializada buscan precisamente acelerar entregas, pero la implantación es aún incipiente.
Vivienda social: anuncios ambiciosos, entregas limitadas
El Gobierno central ha anunciado en los últimos años planes de gran envergadura: ejemplos relevantes son la promoción de decenas de miles de viviendas para alquiler social y la puesta en marcha de un PERTE de industrialización del hábitat con una inversión pública significativa. No obstante, organismos de verificación y medios han advertido de la falta de datos públicos claros sobre la entrega efectiva de las viviendas prometidas y de la necesidad de acelerar la ejecución para que las cifras anunciadas se traduzcan en llaves reales entregadas a familias. En suma: mensaje político ambicioso, ejecución que requiere aceleración y evidencia pública más transparente.
Consecuencias prácticas para el mercado y para la pericia inmobiliaria
-
Mayor volatilidad local: la heterogeneidad territorial obliga a valorar por submercado. Un perito debe ajustar comparables y mapas de ponderación por zona y tipología. (Los precios medios nacionales ocultan realidades locales).
-
Actualización de criterios de valoración: la escasez de oferta y la aceleración de la demanda explican primas en viviendas en centros urbanos y destinos turísticos; conviene incorporar escenarios en las tasaciones (optimista/central/pesimista).
-
Riesgo regulatorio y de política pública: las medidas de control de alquileres, cambios fiscales o planes de vivienda pública introducen riesgos de mercado que deben reflejarse en descuentos por incertidumbre cuando proceda.
Recomendaciones prácticas (para promotores, administraciones y usuarios)
-
Para la Administración: priorizar la transparencia en ejecución (tablas públicas de actuaciones y entregas), acelerar convenios con comunidades y ayuntamientos, y promover la industrialización como palanca de entrega rápida y económica.
-
Para promotores y agentes: incorporar metodologías industrializadas donde sea viable y modelizar riesgos de venta/alquiler en el corto plazo; diversificar producto hacia vivienda asequible y colaboraciones público-privadas.
-
Para compradores y arrendatarios: exigir información localizada (Índices municipales y fuentes oficiales) y contemplar cláusulas de protección en contratos ante subidas de tipos o cambios regulatorios.
Conclusión
El diagnóstico no puede ser más claro: demanda sólida, oferta insuficiente y una agenda de vivienda pública que necesita traducir promesas en entregas concretas. Los anuncios gubernamentales han marcado objetivos ambiciosos —y algunas iniciativas ya canalizan fondos y programas—; sin embargo, la urgencia social exige que los instrumentos se implementen con más celeridad, transparencia y enfoque territorial. Como perito judicial inmobiliario, mi recomendación técnica es que cualquier valoración o peritaje incorpore escenarios dinámicos, datos locales de mercado y una lectura crítica de las políticas públicas en vigor, dado que las condiciones de mercado están cambiando con rapidez.